Example presentation · Business
Finanzas personales
What the presentation covers
Slide 1 Finanzas personales
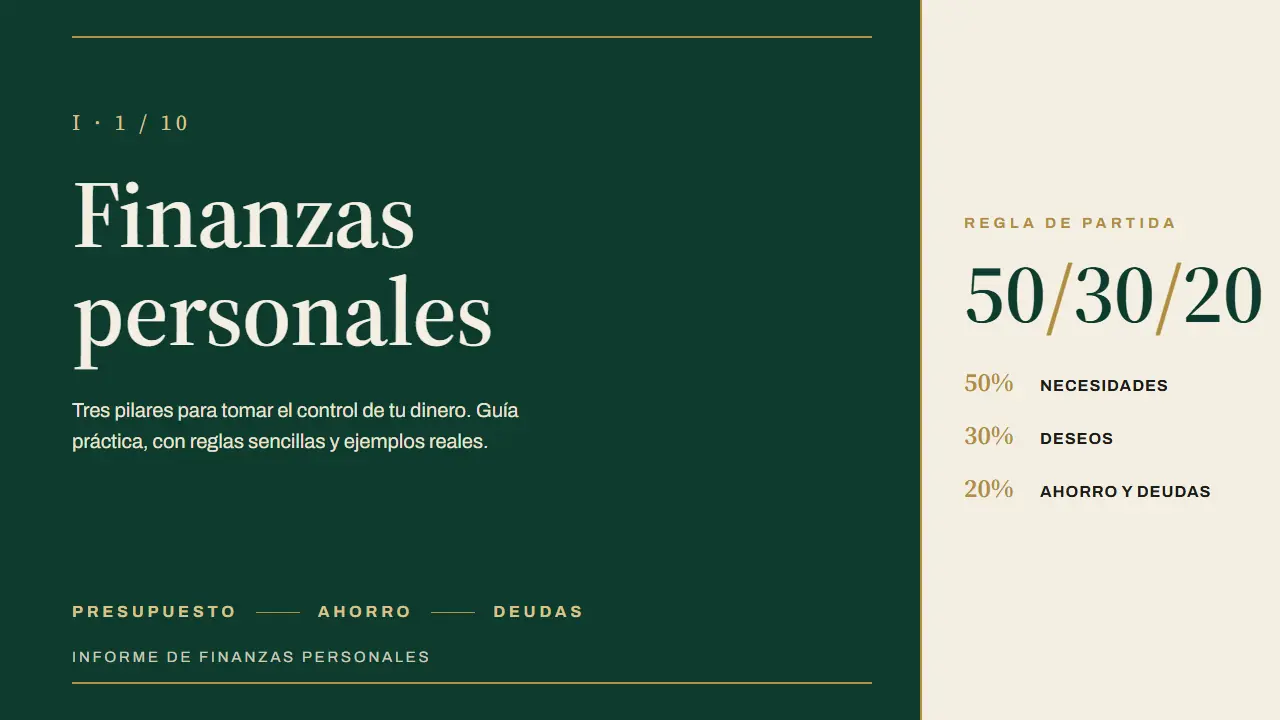
Tres pilares para tomar el control de tu dinero. Guía práctica, con reglas sencillas y ejemplos reales. · Presupuesto Ahorro Deudas · Informe de finanzas personales · Regla de partida · 50% Necesidades · 30% Deseos · 20% Ahorro y deudas
Slide 2 Los tres pilares
Capítulo · El mapa · Tres territorios que sostienen toda decisión con dinero. · Presupuesto · Saber a dónde va cada peso antes de gastarlo. · Ahorro · Una red de seguridad y metas con nombre propio. · Deudas
Slide 3 La regla 50/30/20
El presupuesto · Un método sencillo que divide tu ingreso neto en tres partes: lo que necesitas, lo que deseas y lo que trabajas para tu futuro. · Popularizada por Elizabeth Warren en su libro All Your Worth (2005). · Ingreso neto · Tres partes · Necesidades · Vivienda, comida, transporte, servicios · Deseos
Slide 4 La regla en la práctica
Ejemplo ilustrativo · Ingreso neto mensual · $2.000 · La regla no es un formulario: es un punto de partida. El primer mes casi nadie encaja exactamente; lo importante es ver dónde está hoy tu dinero. · Necesidades 50 % · $1.000 · Deseos 30 % · $600
Slide 5 El fondo de emergencia
III. El ahorro · 3–6 meses · de gastos cubiertos — la primera meta · Para qué sirve · Es el colchón que evita que un imprevisto se convierta en deuda. · Urgencia médica Reparación Pérdida de empleo · Dónde guardarlo · En una cuenta separada y fácil de retirar, pero no de tocar.
Slide 6 Cómo ahorrar de verdad
Ahorro · Hábitos que hacen el ahorro posible: tres gestos sencillos, repetidos. · Automatiza · Una transferencia programada el día que cobras: el ahorro ocurre antes de que puedas gastarlo. · Ponle nombre · Cada meta con nombre propio — viaje, coche, casa — y su monto y fecha. Lo que tiene nombre, se cumple. · Empieza pequeño · El 10% de cada ingreso es un buen punto de partida. Lo importante es empezar, no el tamaño.
Slide 7 Entender tus deudas
No todas las deudas son iguales. · Capítulo IV · Las deudas · Deuda que financia un activo o tu formación · Invierte en algo que se queda contigo: un patrimonio o una mayor capacidad para ganar. · Hipoteca Estudios · Tasas moderadas y plazos largos. · Deuda cara · Financia consumo inmediato y cobra las tasas más altas del mercado.
Slide 8 Bola de nieve vs. avalancha
Método I · Bola de nieve · Ataca primero la deuda con el saldo más pequeño. Da victorias rápidas y motivación: cada deuda liquidada impulsa la siguiente. · Prioridad: menor saldo · Método II · Avalancha · Ataca primero la deuda con la tasa de interés más alta. Ahorra más intereses: el dinero caro desaparece antes. · Prioridad: mayor tasa
Slide 9 Plan de 90 días
Capítulo 9 · 10 · Un trimestre para tomar el control: primero mirar, luego ordenar, después proteger y, por último, atacar. · Mes 1 · Mes 2 · Mes 3 · Después · Registra cada gasto · Descubre a dónde va realmente tu dinero. Sin registro no hay diagnóstico.
Slide 10 Cierre
Tres decisiones que lo cambian todo · I. Presupuesto Cada peso con un destino antes de gastarlo. · II. Ahorro De 3 a 6 meses de colchón, y metas con nombre. · III. Deudas Primero la más cara, con método y constancia. · El dinero que no decides, alguien más decide por ti.